2025年湖南中小企业汇算清缴新规要点与财税合规应对策略
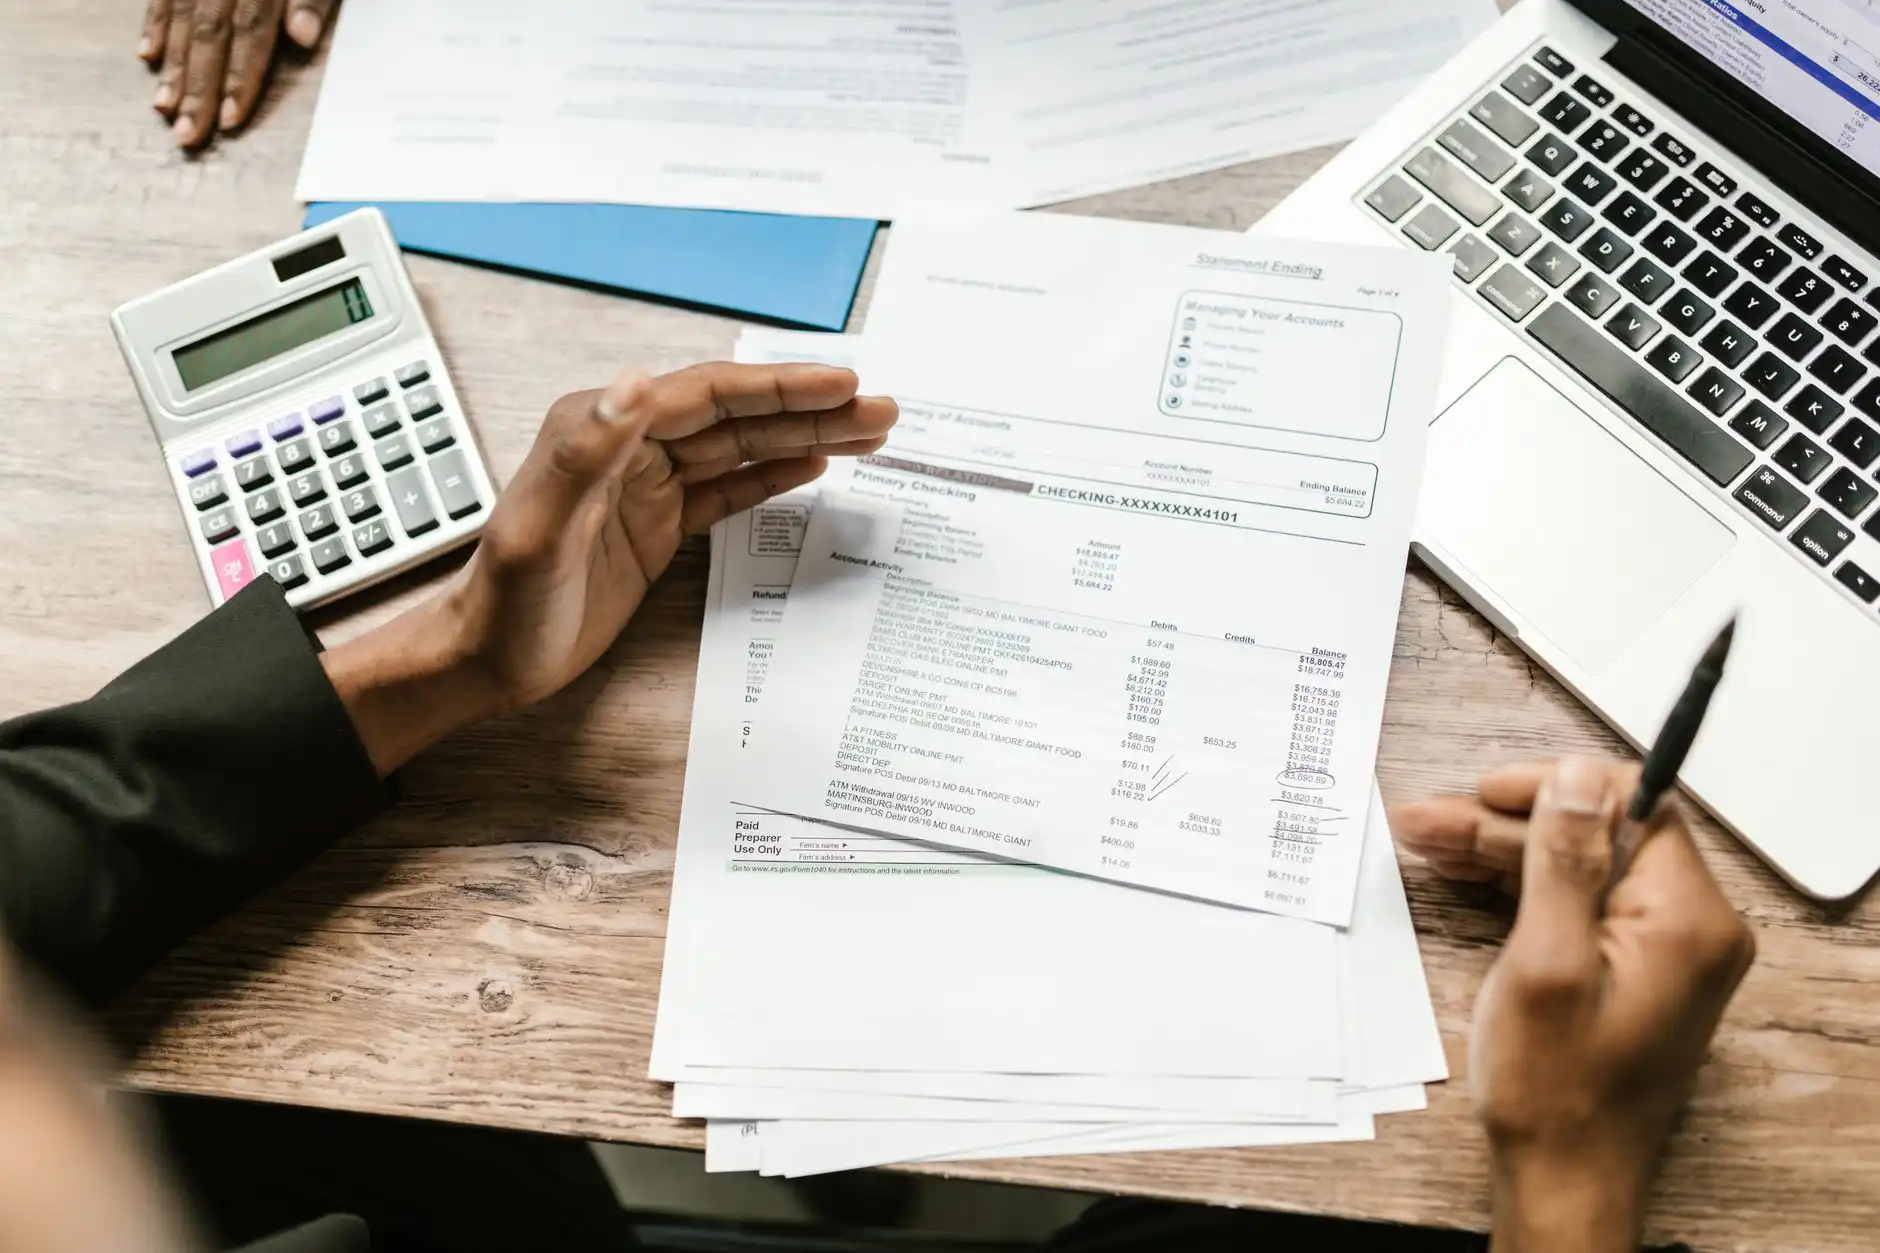
2025年的汇算清缴申报期已经进入倒计时,湖南的中小企业主们恐怕已经感受到了新规带来的压力。今年,国家税务总局对税前扣除凭证、研发费用加计扣除以及小型微利企业的认定标准都做了细化调整,尤其是针对“金税四期”下数据比对逻辑的强化,让不少企业的财务处理方式不得不随之改变。与其在申报截止日前手忙脚乱,不如现在就把合规的框架搭好。
新规下,湖南企业最容易踩的三个“坑”
第一个坑是往来账款长期挂账。新规明确要求,超过三年未支付的应付账款若无合理商业理由,将被视为应税收入。很多湖南的制造和贸易企业,账上挂着对上游供应商的应付尾款,以为不付就没事,实际上这已经是税务稽查的重点关注对象。第二个坑是业务招待费与差旅费的混同,金税四期的发票穿透功能能轻易识别出“餐费开成会议费”这类操作。第三个坑则是小型微利企业临界值误判,2025年资产总额和从业人数的计算口径有微调,季度平均值算法稍有偏差,就可能丧失20%的优惠税率。
面对这些复杂且动态变化的规则,单靠企业内部的兼职会计往往力不从心。这时候,引入专业的财税咨询服务就显得尤为必要。像湖南鲲发企业管理有限公司这样的本地机构,每天处理大量不同类型企业的申报案例,对湖南省税务局的执行口径有更敏锐的感知,能提前帮你排查掉那些容易忽略的隐患。
应对策略:从“被动申报”转向“主动规划”
汇算清缴的本质不是填表,而是对全年税务行为的复盘。我们建议湖南的企业家们,在四季度就启动内部预审。具体做法是:第一步,核对所有成本费用的发票合规性,特别是农产品收购发票和运输发票的备注栏是否填写完整;第二步,梳理固定资产的一次性税前扣除政策适用情况,2025年新购进的设备、器具,单位价值不超过500万元的,允许一次性计入当期成本费用;第三步,重新测算研发费用辅助账,将设计人员工资、直接投入材料费等归集口径与高新认定保持统一。
这中间涉及大量的测算和逻辑校验,如果发现账面利润与预警指标偏差过大,比如行业平均利润率是8%,你申报的是2%,系统就会自动推送风险提示。此时,税务筹划的空间就在于合法的递延纳税或政策红利利用,而不是去虚增成本。比如,利用好“六税两费”的减免政策,或者对2024年新购的环保设备进行投资抵免,这些都是硬碰硬的抵减税额,远比找发票安全得多。
一个真实的湖南本地案例
去年底,我们服务过一家长沙本地的机械零部件加工厂,年营收约3000万。他们的财务在填报时,将一笔支付给个人的工艺设计费20万元列入了“技术服务费”,但既没有代扣代缴个税,也没有取得合规的发票。在汇算清缴数据比对阶段,这笔支出被风控系统标记为“异常凭证”,要求补缴企业所得税5万元及相应的滞纳金。后来我们介入,通过湖南咨询团队重新梳理了业务实质,指导该公司与对方签订了正式的技术服务合同,并协助去税务局代开了发票,同时补缴了劳务报酬个税,最终在行政复议阶段成功撤销了罚款,只承担了正常的补税义务。
这个案例告诉我们,很多时候不是企业故意偷漏税,而是缺乏对流程细节的把控。代理记账如果只停留在简单的做账报税层面,是无法应对这种复杂局面的。专业的代理服务必须包含对业务合同的审核、对发票流、资金流、合同流“三流一致”的监控。
距离申报截止日还有不到两个月,建议湖南的中小企业主们立即做两件事:一是让财务人员拉出所有超过12个月未核销的预付账款和应收账款明细;二是重新审视2024年度新购置的固定资产清单,看看是否遗漏了加速折旧的申报机会。如果内部人手不足,或者对政策理解没有把握,不妨联系鲲发管理的专业团队,我们提供从数据预审、纳税调整到申报表填写的全流程陪跑服务。政策红利是留给有准备的企业,合规的底线更是需要专业工具去守护。